
フードデリバリー(Uber Eatsや出前館)を始めるなら必須!バイク保険の「業務対応」切り替え完全ガイド
「週末だけ(Uber Eatsや出前館)で稼ごう!」 と考えているバイク乗りの皆さん、現在加入しているバイク保険(任意保険)の契約はそのままになっていませんか?
実は、インターネット等で手軽に契約できる「ネット通販型(ダイレクト型)」のバイク保険の多くは、フードデリバリーなどの配達業務中の事故を補償していない保険会社が多くあります。
「副業だし、週末だけだから大丈夫」とそのまま配達を始めると、万が一の事故の際に保険金が1円も支払われない(告知義務違反・通知義務違反)という最悪の事態になりかねません。
この記事では、フードデリバリーやバイク便に「使えない任意保険」から「使える任意保険」へ、損をせずにスムーズに切り替える手順と注意点をわかりやすく解説します!
バイク保険を切り替える3つのステップ
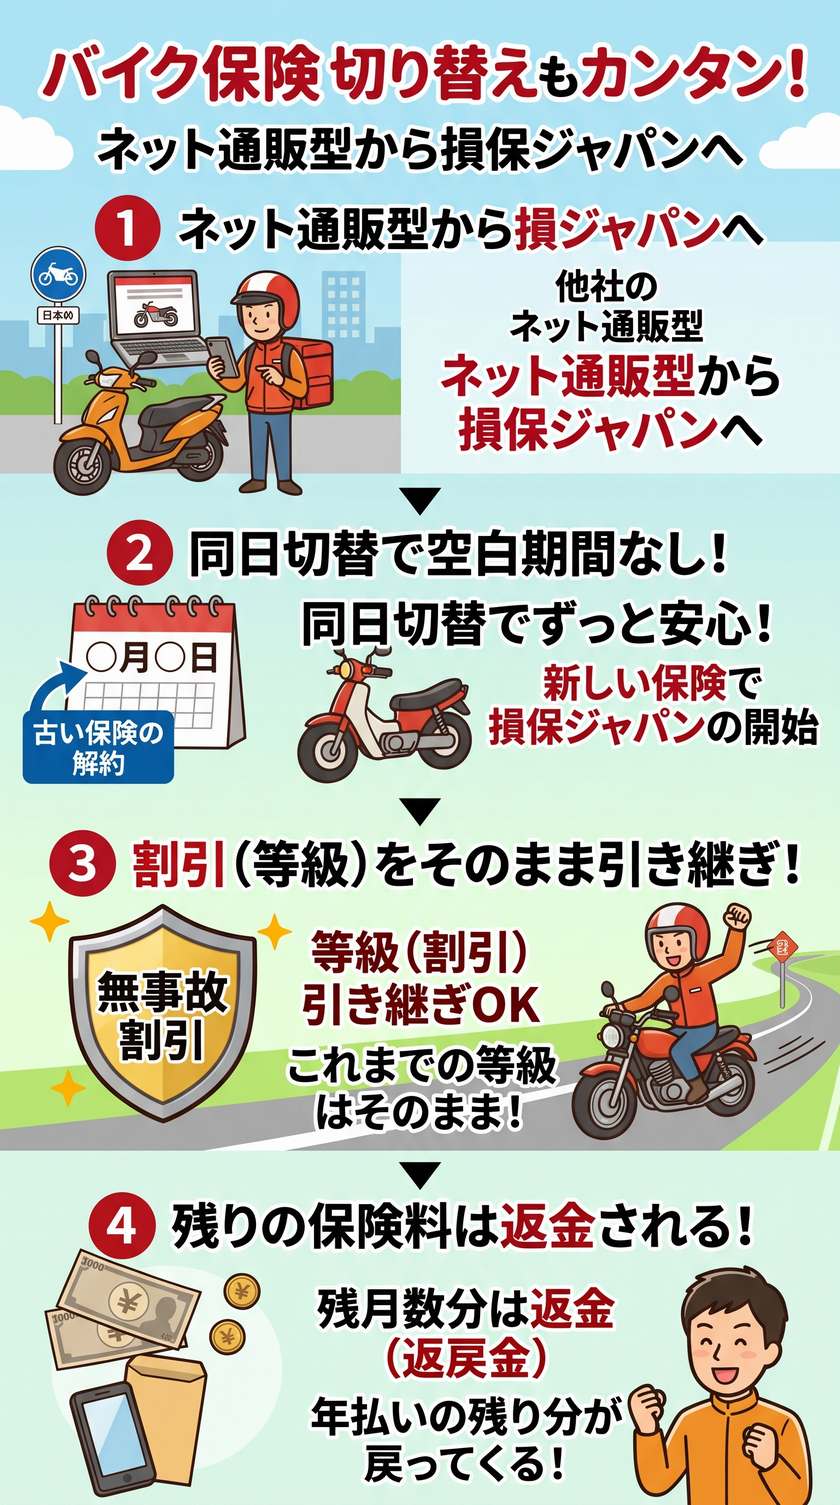
現在の保険を解約し、業務対応の任意保険に新しく加入する際のスムーズな流れです。「無保険」の期間を作らないよう、必ずステップ2から進めるのがポイントです。
【ステップ1】現在の保険会社へ確認
- アクサダイレクト:
よくあるご質問(自動車保険・バイク保険共通)フードデリバリーサービスなど有償で物を運ぶことに車を使用しますが、申込みできますか? - チューリッヒ保険会社:
スーパーバイク保険よくあるご質問 バイクの「使用目的」とは何ですか? - 三井ダイレクト損保:
※公式サイトでは明確に掲載されていませんが、業務利用できないとの言及は各所でされています。
【ステップ2】新しい「業務対応保険」の見積もり・申し込み
💡重要: 新しい保険の「補償開始日」は、次のステップで解約する現在の保険の「解約日」と同じ日に設定してください。
【ステップ3】現在の保険を「中途解約」する
💰 気になるお金:期間中の解約で「返金」はあるのか?
「保険期間がまだ数ヶ月残っているのに解約したら、残りの保険料は捨てことになるの?」と不安になりますよね。
結論から言うと、保険料を「年払い(一括払い)」している場合、残りの期間に応じた保険料が「解約返戻金(返金)」として戻ってきます。
返される金額は、単純な日割り・月割り計算ではなく、保険会社が定める「短期契約特約(短期料率)」に基づいて計算されます。
そのため、実際に経過した期間よりも、手元に戻ってくる金額は少し少なくなります。
※「月払い」を選択している場合は、基本的に返金はありません(次月以降の引き落としがストップする形になります)。
※返金手続きは解約受付後、数日から数週間で指定口座に振り込まれます。
※支払い回数等は、現在加入している保険会社へ確認してください。
自動車やバイクの保険には、事故を起こさなければ毎年上がっていく「等級(1〜20等級)」があり、高くなるほど保険料が安くなります。
今の保険を解約して新しい保険に乗り換える際、この等級がどうなるかは「どの保険に切り替えるか」によって異なります。
※等級や、事故の有無に関しては、保険会社間で情報の共有をしています。正確に申告して下さい。
◆大手損保の「業務用バイク保険」へ切り替える場合
- 等級の引き継ぎ:可能です。
- 現在の等級(例:10等級)をそのまま新しい業務用バイク保険へ引き継ぐことができます。ただし、通販型から代理店型への乗り換えになるため、等級を引き継いでも「業務用リスク」が加算され、全体の保険料は高くなります。
- 前契約で事故が2件以上あるお客様
- 前契約が1~8等級で事故が1件以上あるお客様
- レンタルバイク等(所有者)と運転者(契約者)の名義が違うお客様
安心してガッツリ稼ぐためにも、Uber Eatsや出前館の稼働を始める前に、必ず「業務対応」の保険への切り替えを完了させましょう!
 できる -
自賠でカバーできないリスクを補償!
事業用バイク保険の
相談・見積り・お申し込みはこちら!
(全国対応)お急ぎの方はお電話にてご連絡ください
03-5949-2871 株式会社 ジャパンネクスト
月~金曜日(祝日除く)9:00-17:00 (12/27-1/5 休業)